Persiste fractura financiera regional: 41.5% de los municipios operan casi sin sucursales ni ahorro bancario: Banamex
- Diego Aguilar
- noviembre 18, 2026
- Empresas y Negocios
- Banamex, bancos, México
- 0 Comments
Diego Aguilar
La desigualdad económica en México mantiene un reflejo exacto en el acceso y uso de los servicios bancarios a nivel territorial. De acuerdo con el Índice Banamex de Inclusión Financiera. Edición 2026, 1,020 municipios del país, equivalentes a 41.5% del total nacional, operan en un nivel de inclusión muy bajo, casi sin sucursales bancarias ni cuentas de ahorro.
En esas localidades, donde habitan menos de 7,000 personas en promedio y se genera apenas 2.2% del Producto Interno Bruto (PIB) nacional, el sistema financiero formal tiene una presencia marginal. Las cifras ajustadas por cada 10,000 adultos arrojan un promedio de cero sucursales comerciales, una cuenta de ahorro y apenas un contrato transaccional.
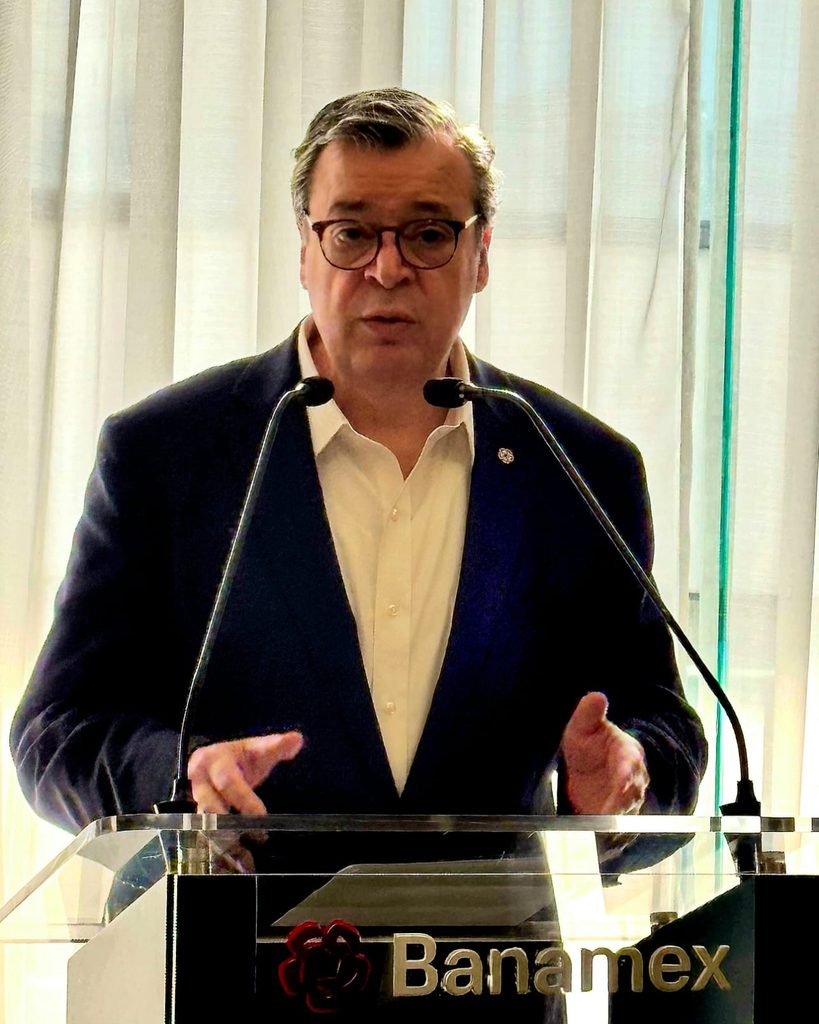
“Las brechas no solo persisten en la infraestructura física de acceso, sino también en la adopción y su uso, incluyendo canales digitales, lo que limita las oportunidades de inclusión financiera y desarrollo económico en estas regiones”, señaló el área de Estudios Económicos de Banamex en su análisis.
En el extremo opuesto, apenas 171 municipios y alcaldías de muy alta inclusión financiera, que representan 7.0% de las demarcaciones del país, concentran 42.3% de la población adulta y generan 53.6% del PIB.
Este grupo, encabezado por alcaldías capitalinas como Miguel Hidalgo y Benito Juárez, junto con San Pedro Garza García, registra 322.1 Terminales Punto de Venta (TPV) por cada 10,000 adultos, más del doble del promedio nacional de 140.1.
Dicha polarización confirma que el dinamismo económico impulsa directamente la profundización bancaria, mientras que el sur-sureste del país permanece rezagado. Chiapas, Oaxaca, Guerrero, Hidalgo y Tlaxcala repiten en el estrato más bajo a nivel estatal, con niveles de cuentas transaccionales que representan apenas 18% de la media del país.
“Mientras las entidades y municipios con mayor desarrollo y dinamismo económico han logrado aprovechar con mayor rapidez las oportunidades que ofrece la digitalización, amplias regiones del país mantienen rezagos significativos”, subrayó la institución.
Reacomodo estatal
Más allá de los extremos estructurales, la medición con cifras de 2025 exhibe un reacomodo relevante en la parte media y alta del tablero estatal. Ciudad de México conserva el primer lugar nacional, seguida por Baja California Sur, que escaló al segundo sitio tras desplazar a Nuevo León al tercer peldaño.
Quintana Roo mantuvo la cuarta posición nacional, pero encendió alertas por el deterioro interno de sus indicadores financieros. El estado sufrió una caída de 11.1% en sucursales por cada 10,000 habitantes y un retroceso de 6.5% en transacciones con TPV, golpeado por la contracción de su PIB estatal de 3.7% en 2024 y de 8.8% en 2025.
Un fenómeno similar ocurrió en Campeche, que descendió tres lugares para ubicarse en la posición 19 nacional tras retroceder en ocho de los 14 indicadores evaluados. En esa entidad destacaron las caídas de 8.8% en operaciones de cajeros automáticos y de 3.7% en tarjetas de crédito.
En contraste, el dinamismo comercial y digital impulsó ascensos notables en el Bajío y el occidente. San Luis Potosí escaló cinco peldaños, del lugar 20 al 15, respaldado por un alza de 14.3% en transacciones con TPV y de 5.2% en cajeros automáticos, casi el doble y ocho veces el promedio nacional, respectivamente.
Colima avanzó del sitio 11 al octavo lugar nacional al registrar un repunte de 19.2% en cuentas transaccionales y de 15.3% en instalación de TPV. Estos movimientos confirman que la adopción de pagos electrónicos define hoy la competitividad financiera de las regiones.
Entérate de las noticias más importantes en el mundo de los negocios dando click aquí
¡Síguenos en nuestro perfil oficial de Linkedin!