CPM cumple 75 años ante mayor presión regulatoria y competencia digital
- Ana Paula Sánchez
- octubre 19, 2026
- Empresas y Negocios, Tecnología
- Caja Popular Mexicana, México
- 0 Comments
León, Guanajuato. El sector cooperativo en México se encuentra en una encrucijada. Por un lado, se conmemoran más de siete décadas de impacto social; por el otro, se enfrenta una fiscalización normativa cada vez más estrecha y el reto de no perder terreno frente al auge de la banca digital.
En este escenario, el movimiento busca blindar su modelo tradicional de atención cercana en ventanilla sin descuidar la inevitable innovación tecnológica.
Para las sociedades cooperativas de ahorro y préstamo (SOCAP), el marco normativo actual, modificado recientemenre, representa un obstáculo para instituciones con realidades operativas diferentes. La implementación progresiva de estándares internacionales impone costos estructurales difíciles de absorber para las entidades más pequeñas.
Alfonso García, presidente de la Confederación de Cooperativas de Ahorro y Préstamo de México (CONCAMEX), advierte sobre el impacto de estas exigencias en las organizaciones regionales, que en muchas ocasiones no tienen el mismo respaldo financiero que otras de mayor tamaño.
“Si queremos imponerles políticas regulatorias excesivas, no sé, al nivel de un banco, lo vamos a terminar ahogando. No buscamos evadir la regulación, es una necesidad, pero tiene que ser una regulación adecuada a esta asimetría que tienen las cooperativas”, comenta en entrevista con medios de comunicación.
Y es que la autoridad financiera quiere que este sector goce de estándares financieros, y de prevención de lavado de dinero, de lujo; sin embargo, el presidente de la Concamex asegura que no todas las financieras pueden permitirse gastar en, por ejemplo, un oficial de cumplimiento, pues el sueldo del experto mermaría las finanzas de la pequeña cooperativa en poco tiempo.
A la presión de las autoridades regulatorias se suma el rápido despliegue de las instituciones financieras tecnológicas y los bancos digitales. Las nuevas generaciones demandan inmediatez e interfaces intuitivas, lo que fuerza a las SOCAP a actualizar sus herramientas operativas.
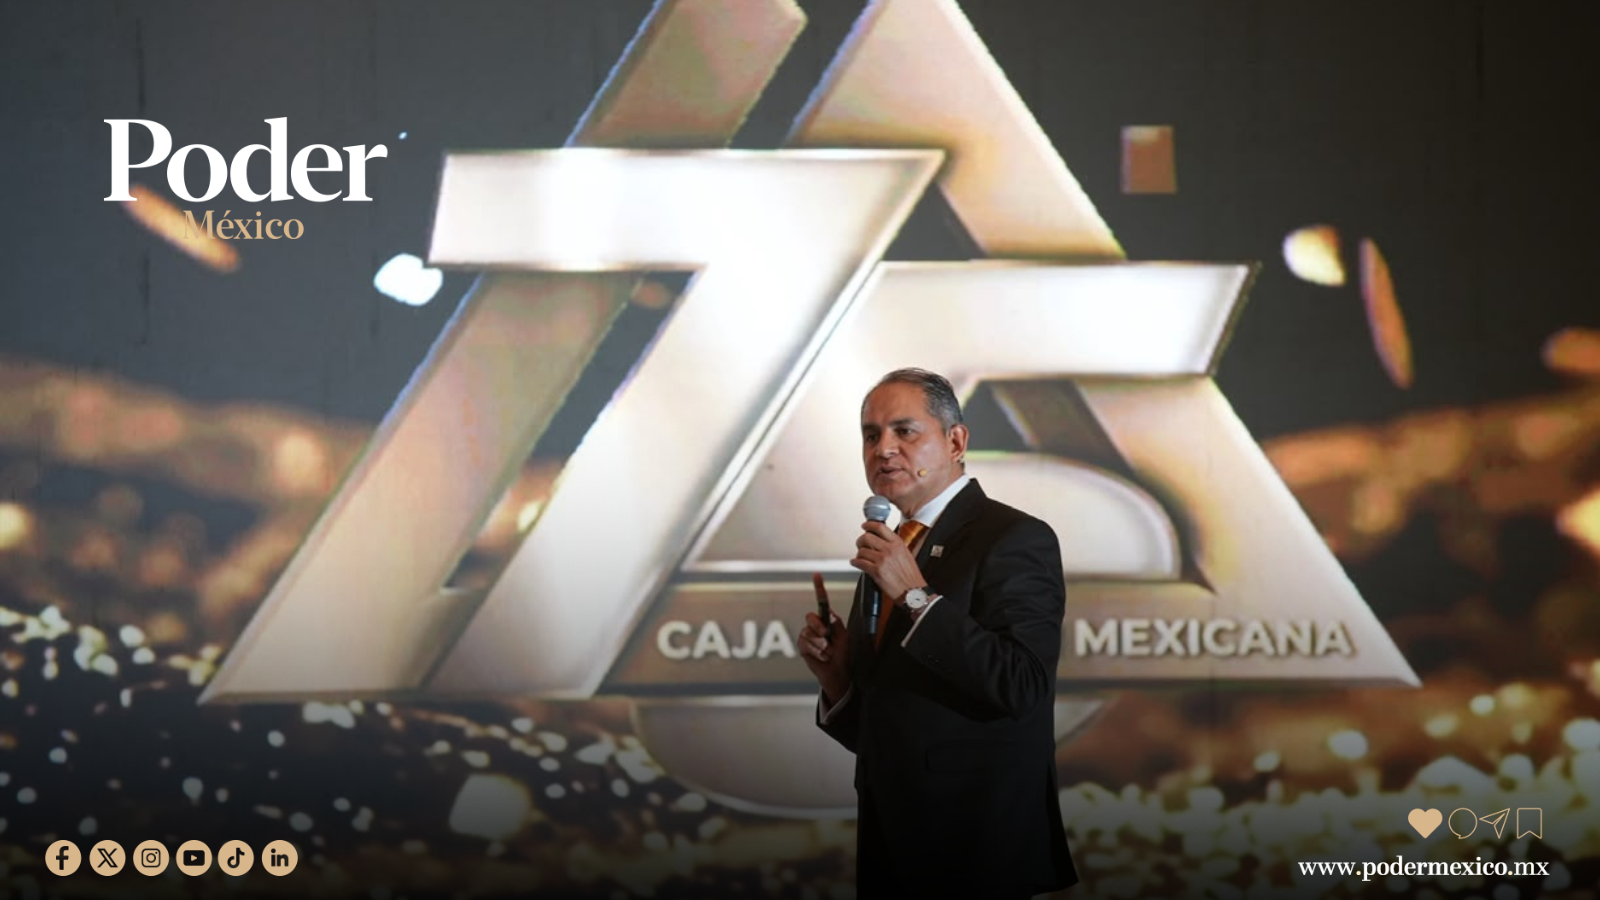
Caja Popular Mexicana (CPM), la entidad líder del sector con 503 sucursales, busca equilibrar la atención en ventanilla con la captura de nuevos perfiles.
Ricardo López, director general destaca el desafío de mantener la esencia del modelo.
“Nuestra apuesta digital está en que tú, sin ser socio, te puedas hacer socio directamente desde la aplicación. Nuestro reto es que no se pierda esa cercanía, que el socio se sienta igual de bien atendido que en las sucursales, pero tenemos que hacer una apuesta digital porque es lo que está haciendo la gente allá afuera”, dice en entrevista.
Tecnología, SPEI y blindaje
El ecosistema digital no solo implica aplicaciones móviles intuitivas, también la integración en sistemas de pago instantáneos como el SPEI. Sin embargo, salir al escaparate tecnológico exige inversiones constantes en ciberseguridad para prevenir fraudes e insustituciones de identidad.
Frente a la competencia, las cooperativas han buscado referentes en países como Alemania, Canadá y Brasil para fortalecer su infraestructura. Con esos modelos como ejemplo, Ricardo López señala la importancia de la conectividad y la protección al usuario.
“La plataforma digital no sería nada si no fuera con el tema del SPEI. No salimos con tecnología si no vamos a la par con seguridad. Es un poco lo que estamos haciendo a nivel de tecnología para seguir atendiendo a los socios”, menciona.
Inclusión frente a la banca tradicional
A pesar de la expansión de las fintech, el sector cooperativo defiende su papel histórico como la principal alternativa de inclusión financiera en comunidades donde la banca comercial no opera o impone costos elevados.
El diferencial competitivo radica principalmente en esquemas de cobro más accesibles y tasas justas para la población de menores ingresos.
“Nosotros damos una tasa de crédito promedio de 17.5%. Vean los de la banca a cuánto es ¿un 35%, un 30%? Esa es la diferencia. Cuando ocurre una crisis económica, los mexicanos acuden a las cooperativas”, asegura Alfonso Garcia.
Proyección y asignaturas pendientes
El camino hacia la consolidación exige la apertura de nuevos mercados geográficos y la búsqueda de sinergias institucionales para fortalecer el ecosistema de la economía social.
Ciudades con alta densidad poblacional, como la capital del país, siguen siendo un territorio pendiente de cobertura física para las cooperativas más grandes.
“Entrar a la Ciudad de México no es tan sencillo., tendremos que buscar entrar con varias sucursales. Confiamos en el movimiento que somos; la normativa en algún momento entenderá realmente lo que hacemos y vamos a hacer sinergia, porque en su programa de crecimiento podemos aportar mucho”, comenta Ricardo López.
El futuro del cooperativismo financiero dependerá de la capacidad del sector para adaptar sus modelos tecnológicos y defender un marco regulatorio diferenciado sin perder la confianza de sus socios, así lo mencionaron y coincidieron ambos directivos.