México continúa rezagado en pagos digitales pese a tener SPEI y CoDi: expertos
- Ana Paula Sánchez
- octubre 16, 2026
- Empresas y Negocios
- CoDi, Spei
- 0 Comments
Ángel Velaiz
Los datos y la inteligencia transaccional cambian la toma de decisiones de los usuarios, quienes buscan métodos de pago más eficientes. Sin embargo, pese a que México fue pionero en América Latina con el Sistema de Pagos Electrónicos Interbancarios (SPEI) y posteriormente incorporó Cobro Digital (CoDi), persisten resistencias a este tipo de transacciones.
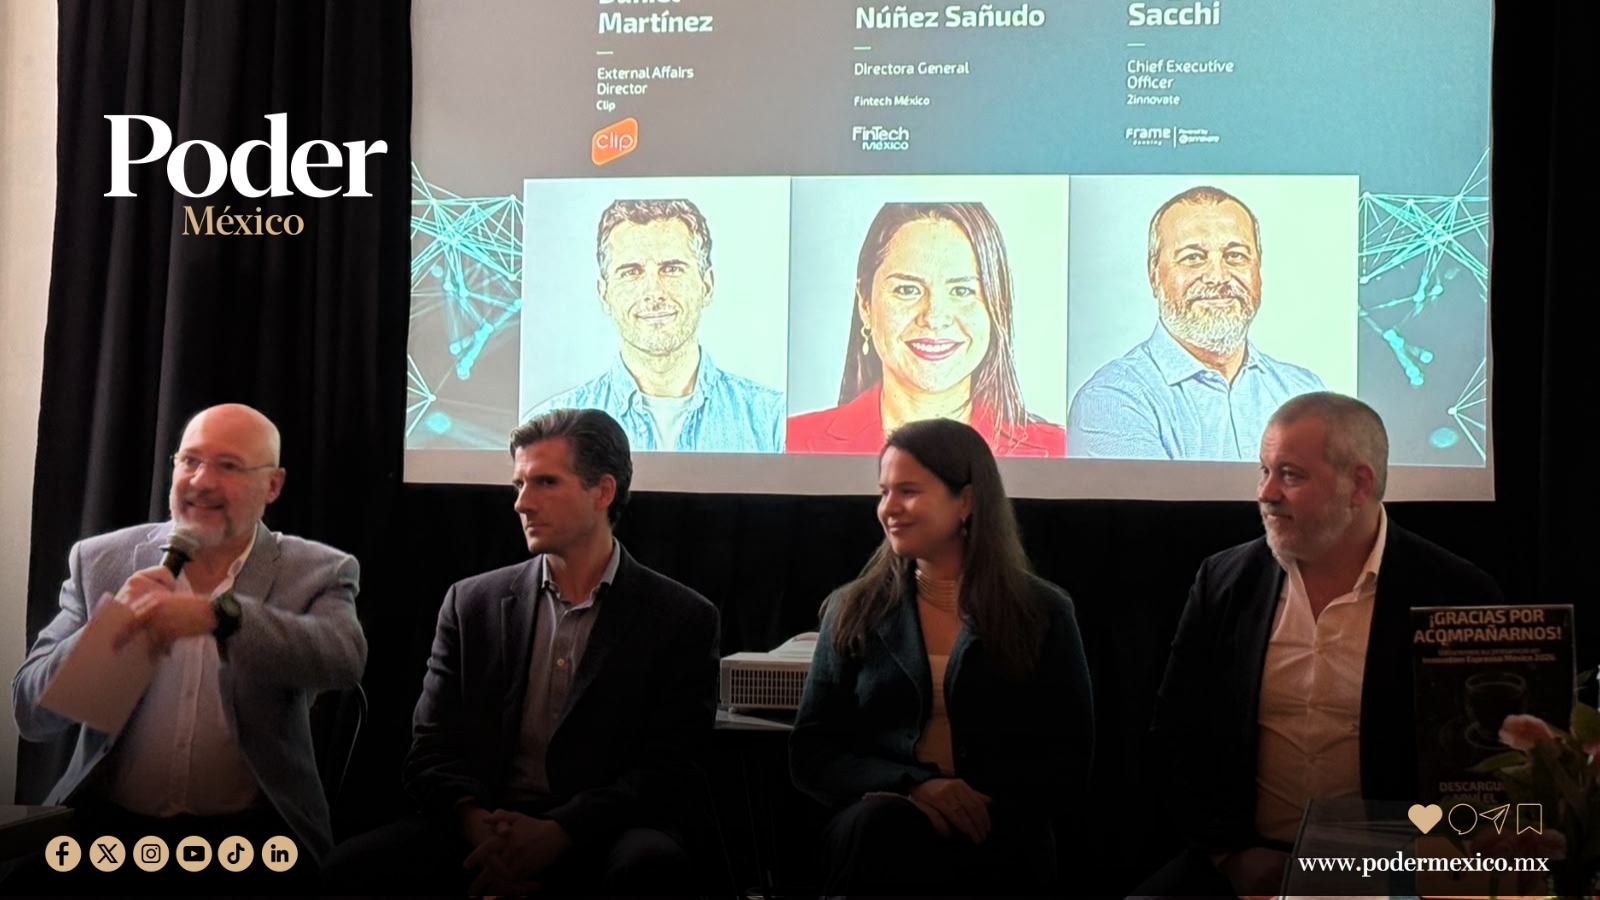
Durante el evento Innovation Espresso, organizado por 2innovate, Claudia Núñez Sañudo, directora general de la Asociación Fintech México; Daniel Martínez, External Affairs Director de Clip, y Hugo Sacchi, CEO de 2innovate, analizaron el panorama de las transacciones, que cada vez ocurren a mayor velocidad, en diversos canales y en tiempo real, lo que ofrece nuevas experiencias a usuarios y empresas.
En el caso de México, Hugo Sacchi señaló que la limitada adopción de estos métodos de pago no se debe a la falta de infraestructura, sino a un factor cultural.
“México es pionero en el mundo de pagos interbancarios, siendo uno de los primeros países en Latinoamérica en contar con un sistema de pagos donde se han abaratado muchísimo los costos, apareciendo CoDi, buscando una adopción masiva que aún no se ha logrado”, señaló Hugo Sacchi.
De acuerdo con datos del Banco de México, durante 2025 se realizaron 7,302.4 millones de transferencias entre usuarios finales a través del Sistema de Pagos Electrónicos Interbancarios (SPEI), un 37.3% más que en 2024.
Además, alrededor del 81% de la población mayor de 15 años realizó al menos una transferencia por SPEI en el último trimestre de 2025, mientras que las instituciones financieras no bancarias, como las fintech, concentraron el 19.8% de las operaciones, seis puntos porcentuales más que el año anterior.
Sin embargo, todavía hace falta una mayor adopción de estos métodos de pago. Entre las medidas planteadas para impulsarlos se encuentra la recién aprobada Ley de Pagos Digitales la cual de manera inicial se implementará en gasolineras y casetas.
Por su parte, Claudia Núñez Sañudo mencionó que en los últimos diez años se ha observado una evolución y maduración de los ecosistemas financieros. Esto ha generado un cambio en la manera en que los mexicanos se relacionan con el dinero, mediante una convivencia entre la banca tradicional y la digital.
Mientras tanto, Daniel Martínez mencionó que la empresa busca ayudar a los comercios mexicanos a permanecer en el mercado y ser más resilientes y eficientes. Este objetivo se traslada a los pagos digitales, con los que se pretende agilizar las transacciones y permitir que los comerciantes reciban su dinero de manera inmediata.
Pese a las medidas implementadas por los sectores público y privado, en México el 73.5% de la población de 18 a 70 años declaró que el efectivo era su medio de pago más frecuente para compras superiores a 500 pesos, según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el INEGI y la Comisión Nacional Bancaria y de Valores.
El panorama frente a otros países de América Latina
Uno de los casos de éxito en la adopción de métodos de pago digitales es Argentina, uno de los mercados más dinámicos en este ámbito, que registró un volumen mensual de 99.6 millones de transacciones entre bancos, billeteras y comercios, según datos de 2innovate.
En Brasil, Pix registró casi 80,000 millones de transacciones durante 2025, un crecimiento de 25.7% respecto al año anterior, y movilizó más de 35 billones de reales, de acuerdo con el Banco Central de Brasil.
En Colombia, Bre-B acumuló más de 1,700 millones de transacciones durante su primer año de operación. Al 6 de octubre de 2026, contaba con más de 36 millones de usuarios con al menos una llave registrada. Además, el 62% de sus operaciones fueron inferiores a 50,000 pesos colombianos, según el Banco de la República, lo que refleja su incorporación a los pagos cotidianos.
La protección de datos personales como una prioridad de la banca móvil
Una de las medidas que se esta tomando para una mayor adopción de estos métodos de pagos es reforzar la seguridad de las transacciones en la banca móvil, las instituciones financieras combinan mecanismos de autenticación, como contraseñas, tokens y códigos dinámicos.
Dependiendo del banco y del tipo de operación, también pueden incorporar huella digital o reconocimiento facial para verificar la identidad del usuario. La Comisión Nacional Bancaria y de Valores señala que los bancos deben cumplir con reglas de seguridad y prevención de fraudes en sus servicios electrónicos.
Estos controles pueden complementarse con el cifrado de información, el monitoreo de movimientos inusuales, los límites de transferencia y las alertas sobre operaciones. Su propósito es dificultar el acceso no autorizado y facilitar la detección de posibles fraudes, aunque ninguna medida elimina por completo el riesgo.
La protección también comprende el resguardo de los datos personales. La legislación mexicana exige mantener medidas de seguridad administrativas, técnicas y físicas contra su pérdida, alteración o uso no autorizado, así como informar inmediatamente a los usuarios cuando una vulneración afecte significativamente sus derechos patrimoniales o morales.
Con estas medidas, las instituciones que ofrecen banca móvil buscan generar mayor confianza al realizar transacciones y mejorar la experiencia de los usuarios al efectuar sus pagos.