El acceso al ahorro para el retiro enfrenta barreras económicas y laborales: Sura Investments
- Poder México
- octubre 14, 2026
- Coberturas
- economía, Sura Investments
- 0 Comments
Itzel Alaniz
El acceso a servicios de ahorro para el retiro enfrenta dos panoramas opuestos: por un lado, las personas que cuentan con prestaciones laborales y pueden acceder a estos servicios a través de su empresa; por otro, quienes desconocen su funcionamiento, los procesos para contratarlos y sus ventajas debido a la falta de educación financiera. A estas barreras se suma la informalidad laboral, que limita el acceso a prestaciones y, junto con los bajos ingresos, reduce las posibilidades de destinar parte del salario al ahorro.
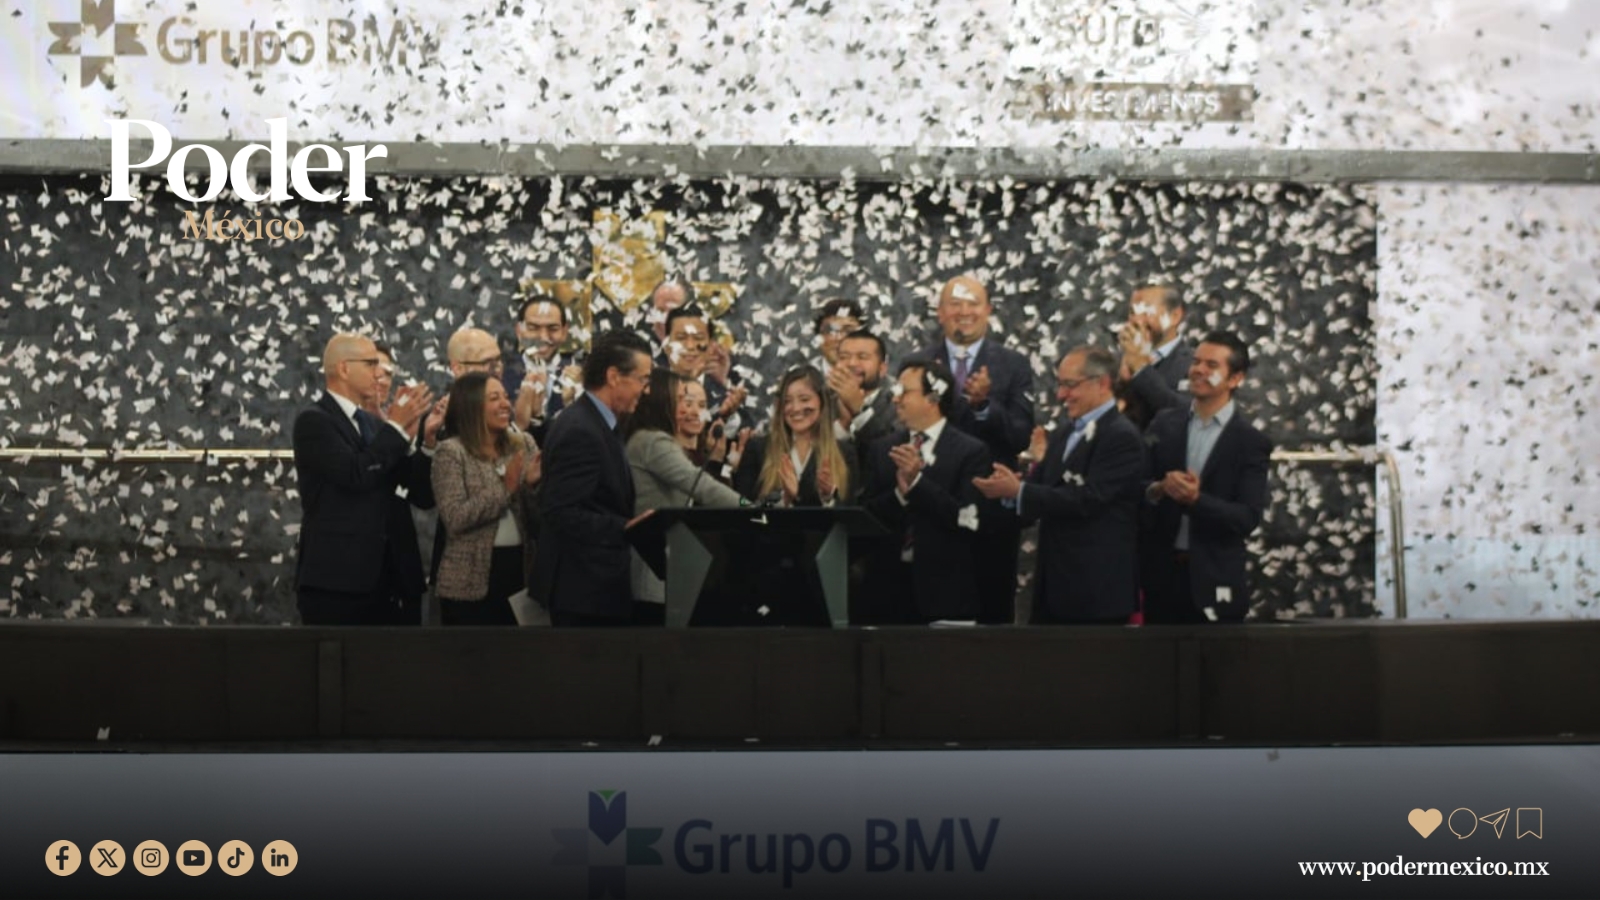
En este contexto, Sura Investments, empresa de servicios financieros especializada en la gestión de inversiones, ahorro y soluciones para el retiro, destacó la importancia de fomentar la cultura del ahorro entre la población durante la conmemoración de los 20 años de sus Fondos Soluciones en México, en donde Poder México estuvo presente.
Ángel González, vicepresidente sénior de Inversiones en Múltiples Activos de Sura; Fernando Pizzuto, director de Sura Investments en México, y Valentín Martínez, vicepresidente de Asesoría y Productos de Sura Investments, abordaron la necesidad de fortalecer la educación financiera y promover el uso de las herramientas de ahorro disponibles. Sin embargo, el acceso a estos instrumentos también depende de las condiciones económicas y laborales de cada persona.
Durante la conferencia, Sura Investments planteó la importancia de promover el ahorro entre quienes cuentan con ingresos suficientes para destinar una parte de su salario a este propósito. Aunque, también reconoció el reto que conlleva la promoción de la cultura del ahorro en personas que no tienen “capacidad económica”.
Ante este panorama, la firma destacó la influencia del entorno familiar y de círculos cercanos para adoptar esta cultura y por ende, llevarlo a la práctica con la elaboración de presupuestos, el conocimiento de servicios financieros y la planificación de los gastos.
No obstante, el desconocimiento sobre temas de seguros no es el único obstáculo. Mientras algunos trabajadores podrían acceder a planes de ahorro con ayuda de sus empresas, otros no conocen sus beneficios o no saben cómo utilizarlos. Pero existe otro sector de la población que con sus ingresos alcanza a cubrir sus necesidades básicas, mas no un seguro de ahorros.
Como parte de sus acciones para atender el primer problema, Sura Investments realiza pláticas en centros de trabajo para explicar los beneficios de los planes privados de pensiones y otros instrumentos que ofrecen los empleadores. La compañía busca acercar información a los trabajadores que cuentan con estas prestaciones, pero argumentan no aprovechar las opciones disponibles.
Los planes privados no llegan a toda la población.
Los Fondos Soluciones forman parte de una estrategia de inversión de largo plazo que busca ajustar la composición de los portafolios de acuerdo con la fecha en que cada persona espera utilizar sus recursos. Durante la conferencia, los representantes de Sura Investments explicaron que estos fondos se vinculan principalmente con planes privados de pensiones para empresas.
La modalidad importa porque el acceso a estos instrumentos depende, en buena medida, de la relación laboral y de las prestaciones que ofrece cada trabajador. Quienes laboran en la informalidad o carecen de seguridad social enfrentan condiciones distintas a las de los trabajadores con acceso a planes privados.
A esto se suma el nivel de ingresos. Las personas que perciben el salario mínimo o menos pueden tener un margen reducido, o incluso nulo, para destinar dinero al ahorro después de cubrir gastos como alimentación, vivienda, transporte y servicios. En estas circunstancias, la falta de ahorro no necesariamente responde al desinterés, sino a la imposibilidad de separar una parte de sus ingresos sin comprometer sus necesidades cotidianas.
Durante la conferencia también se abordaron los desafíos que representan el aumento de la esperanza de vida y las condiciones de retiro para México y otros países. Los planes privados de pensiones pueden complementar los recursos disponibles durante la vejez, mediante aportaciones de las empresas y sus trabajadores, según las condiciones de cada esquema.
La firma también explicó que busca mantener opciones para las personas que dejan la empresa donde tenían un plan privado de pensiones, de modo que puedan continuar con una estrategia de inversión individual. Esta alternativa requiere, sin embargo, que los ahorradores cuenten con recursos para mantener sus aportaciones.
El alcance de los planes corporativos
Durante la conferencia, Sura Investments informó que su negocio de Corporate Solutions atiende a más de 500 grupos empresariales en México y alcanza de manera indirecta a cerca de 750,000 personas beneficiarias de planes privados de prestaciones. Estas cifras corresponden a su operación corporativa y no al total de la población con acceso a instrumentos de ahorro para el retiro.
La compañía destacó la importancia de construir un patrimonio durante la vida laboral para complementar los ingresos durante la vejez. En los planes privados de pensiones, las aportaciones pueden provenir tanto de las empresas como de sus trabajadores, de acuerdo con las condiciones de cada esquema.
Sin embargo, el alcance de estas herramientas depende de quién puede acceder a ellas y quién cuenta con los recursos necesarios para utilizarlas. La educación financiera puede ayudar a identificar opciones y administrar los ingresos, pero no elimina las barreras que enfrentan quienes trabajan sin prestaciones o destinan la mayor parte de su salario a cubrir sus necesidades básicas.
El debate en cifras
Los resultados de la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por la Comisión Nacional Bancaria y de Valores (CNBV) y el INEGI, muestran algunas de las barreras para acceder al ahorro para el retiro. El 45% de la población nunca ha tenido una cuenta de ahorro para el retiro. Entre las principales razones, 43% respondió que no trabaja o nunca ha trabajado; 29% trabaja por cuenta propia y desconocía que podía tramitar una Afore; 10% no sabía qué era una cuenta de ahorro para el retiro y 7% desconocía cómo tramitarla.
A estas dificultades se suma la falta de ingresos suficientes para ahorrar. Entre las personas que no realizan aportaciones voluntarias a su Afore, el 40% señaló que no le queda dinero para hacerlo. Además, 22% desconoce qué son las aportaciones o cómo realizarlas y 14% no conoce sus beneficios. Estas cifras muestran cómo la falta de recursos económicos y de información limita la posibilidad de incrementar el ahorro para el retiro.
Por su parte, la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) publicó en septiembre de 2026 un análisis según el cual solo el 7.8% de las personas con una cuenta individual Afore realiza aportaciones voluntarias. El estudio también identifica el ingreso y el nivel educativo, entre otros factores, como elementos relacionados con la posibilidad de ahorrar.
Inflación marcará el rumbo de las tasas de interés globales
Por otro lado, Sura Investments advirtió que la inflación determinará las decisiones de los bancos centrales y el rumbo de las tasas de interés a escala global. Aunque las presiones sobre los precios persisten en distintas economías, la firma descartó aumentos agresivos en las tasas de referencia, es decir, tasas de interés que establece el banco central de un país para influir en el costo del dinero y controlar la inflación.
Martínez explicó que México presenta un panorama distinto al de otros países. La inflación permanece cerca del límite superior del rango objetivo, pero aún no alcanza niveles de descontrol.
El directivo también destacó los riesgos de los conflictos geopolíticos en Medio Oriente y las variaciones en los precios de los energéticos. Concluyeron que una reducción de las tensiones entre Irán y Estados Unidos podría aliviar las presiones inflacionarias y reducir la posibilidad de nuevos incrementos en las tasas de interés.