Moody’s: Elecciones de 2027 pondrán a prueba la ruta fiscal de México
- Ana Paula Sánchez
- septiembre 29, 2026
- Empresas y Negocios, Gobierno
- Moody's Local México
- 0 Comments
La calificadora considera que el calendario político puede limitar la velocidad de la consolidación de la economía local, aunque no anticipa un gasto electoral desmedido como el observado en 2024. Con una deuda todavía ascendente, gasto cada vez más rígido y mayores apoyos a Pemex, se observará durante los próximos 12 a 18 meses qué medidas adopta el gobierno para estabilizar las finanzas públicas.
Por Rocío Novoa Valdebenito
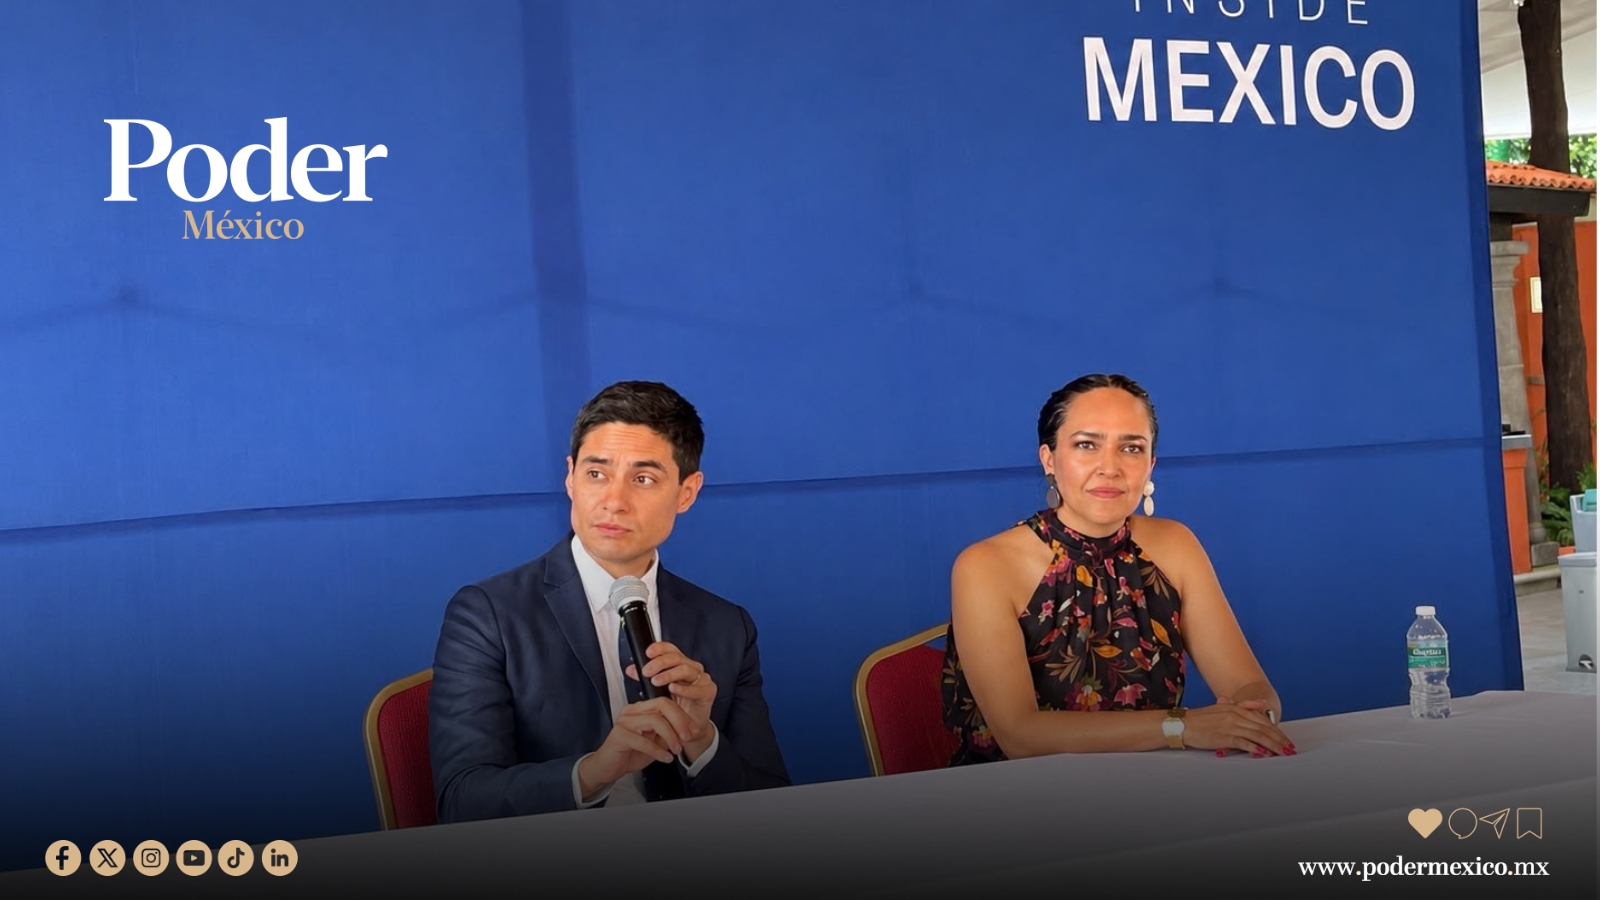
México llegará a las elecciones intermedias de 2027 con una tarea fiscal todavía pendiente, puntualizó Renzo Merino, analista soberano de la calificadora durante su evento anual en la Ciudad de México.
“Anticipamos que eventos políticos pueden limitar la consolidación fiscal, aunque no vemos un escenario de gasto electoral desmedido como el de 2024”, explicó.
El comentario se dio luego de que el gobierno mexicano presentara un Paquete Económico para 2027 que Moody’s consideró más realista que los Presupuestos de años anteriores. Para Merino, los supuestos de crecimiento están “más alineados con las expectativas del mercado y de Banco de México (Banxico)”, mientras que, en lo que respecta a la senda de consolidación, reconoció que la reducción del déficit público será más gradual de lo que inicialmente había previsto la administración.
“Nos interesará mucho en los próximos 12 a 18 meses entender qué medidas concretas va a implementar este gobierno, tanto por el lado de los ingresos como por el lado de los gastos, para asegurar una caída sostenida del déficit fiscal a niveles que apoyen una estabilización de la carga de la deuda”, señaló Merino sobre un periodo que coincide con la antesala y desarrollo del próximo proceso electoral.
No hay margen para postergar.
Moody’s mantiene actualmente la calificación de México en Baa3 con perspectiva estable, todavía dentro del grado de inversión, pero en la parte más baja de esa categoría.
“La perspectiva estable lo que dice es que el balance de riesgos a la baja como al alza están balanceados por el momento”, explicó Merino.
El principal desafío está en demostrar que la consolidación fiscal no seguirá aplazándose indefinidamente y que “el hecho de que las autoridades reconozcan que la consolidación fiscal será más gradual evita un choque negativo en el corto plazo”.
Eso sí, advirtieron que “patear la lata” de manera continuada terminaría deteriorando las métricas de deuda y modificando la evaluación sobre la capacidad del gobierno para corregir sus desequilibrios.
La discusión, agregó, no se limita a alcanzar un determinado nivel de deuda. “Para nosotros no es solo un tema de números, una deuda a 55% del PIB o intereses a 7% de los ingresos, sino qué nos dice esta senda fiscal respecto a la eficacia y credibilidad del manejo fiscal del país”, afirmó.
Si el crecimiento económico no repunta o el ajuste resulta insuficiente, Moody’s considera que la carga de la deuda podría acercarse a 60% del PIB o incluso superarlo ante un choque adicional.
La propia estructura del gasto volvió más difícil realizar ajustes rápidos. Moody’s observó que una proporción creciente del presupuesto se encuentra comprometida en obligaciones cuya reducción resulta política y socialmente compleja.
“En el caso de México, hemos observado que los programas sociales han pasado de ser focalizados a universales”, explicó Merino.
Y ese cambio eleva la rigidez presupuestaria porque “desde el punto de vista sociopolítico es difícil reducir gastos sociales universales y la falta de focalización implica dar apoyos a sectores que no los necesitan tanto como otros”.
Si esas obligaciones no cuentan con ingresos permanentes para financiarlas, “se condiciona la trayectoria del déficit fiscal y se complica su manejo”.
Por eso, Moody’s no redujo la discusión a recortar gasto. Para estabilizar la deuda, Merino mencionó aumentar ingresos permanentes, mejorar la eficiencia del gasto o conseguir un crecimiento económico más elevado. El crecimiento resultó especialmente relevante porque modifica el tamaño del esfuerzo fiscal necesario, planteando que ampliar la base tributaria sin desalentar la inversión puede contribuir a generar ingresos estructurales adicionales.
Pero, para Moody’s, el escenario de crecimiento continuó limitado, aunque conserva oportunidades importantes derivadas de su integración con Estados Unidos, el nearshoring y otras transformaciones productivas, aprovecharlas requerirá aumentar el gasto.
“Es importante la inversión en infraestructura en diferentes sectores: energético, transporte, logística, agua”, dijo Merino.
Pemex agrega presión al soberano
A este escenario se suma Petróleos Mexicanos (Pemex), que Moody’s estimó que continuará necesitando respaldo federal durante los próximos años a través de transferencias que podrían alcanzar por lo menos 10,000 millones de dólares anuales. Para la calificadora, el punto central no fue únicamente que disminuya la deuda de la petrolera, sino determinar de dónde provienen los recursos utilizados para pagarla.
“Desde el perfil soberano, lo que nos interesa es si la caída de la deuda de Pemex se va a dar porque Pemex la pagará con recursos propios o si será con transferencias del gobierno federal”, explicó Merino. “Porque en ese caso la carga pasa de Pemex al gobierno federal”, agregó.
Roxana Muñoz, analista del sector energético de Moody’s Ratings, explicó que los 8,900 millones de dólares contemplados para amortizaciones representaron apenas un piso.
“En realidad adelante esperamos que el respaldo va a ser de, al menos, 10,000 millones cada año”, con posibilidades de extenderse por cinco años o más “si no cambia la parte operativa”, señaló.
Para la experta, la verdadera autosuficiencia estará en “pagar su deuda de manera sostenible hacia adelante, sin necesidad del apoyo del gobierno”.
Por ello, la generación de efectivo será una variable más importante que cualquier indicador operativo ya que, incluso con una producción estable, las pérdidas de refinación estimadas entre 5,000 y 6,000 millones de dólares, pueden seguir debilitando las finanzas de la petrolera.
La principal interrogante para Moody’s estará, por tanto, en la capacidad del gobierno para navegar simultáneamente esas presiones sin abandonar la corrección fiscal.
La calificadora realiza comités soberanos por lo menos cada seis meses y puede convocar una revisión si algún elemento modifica de manera sustancial su escenario base. Por ahora, la perspectiva estable implica que Moody’s no anticipa una acción inmediata sobre la calificación.
Así, el proceso electoral de 2027 no aparece como una amenaza a las finanzas públicas, ya que se delinea como una forma de demostrar que México puede hacer compatible el ciclo político con una reducción sostenida del déficit, contener el traslado de riesgos desde Pemex y preservar espacio para invertir en crecimiento. La diferencia, esta vez, estará menos en las promesas presupuestarias y más en las decisiones que se adopten.